
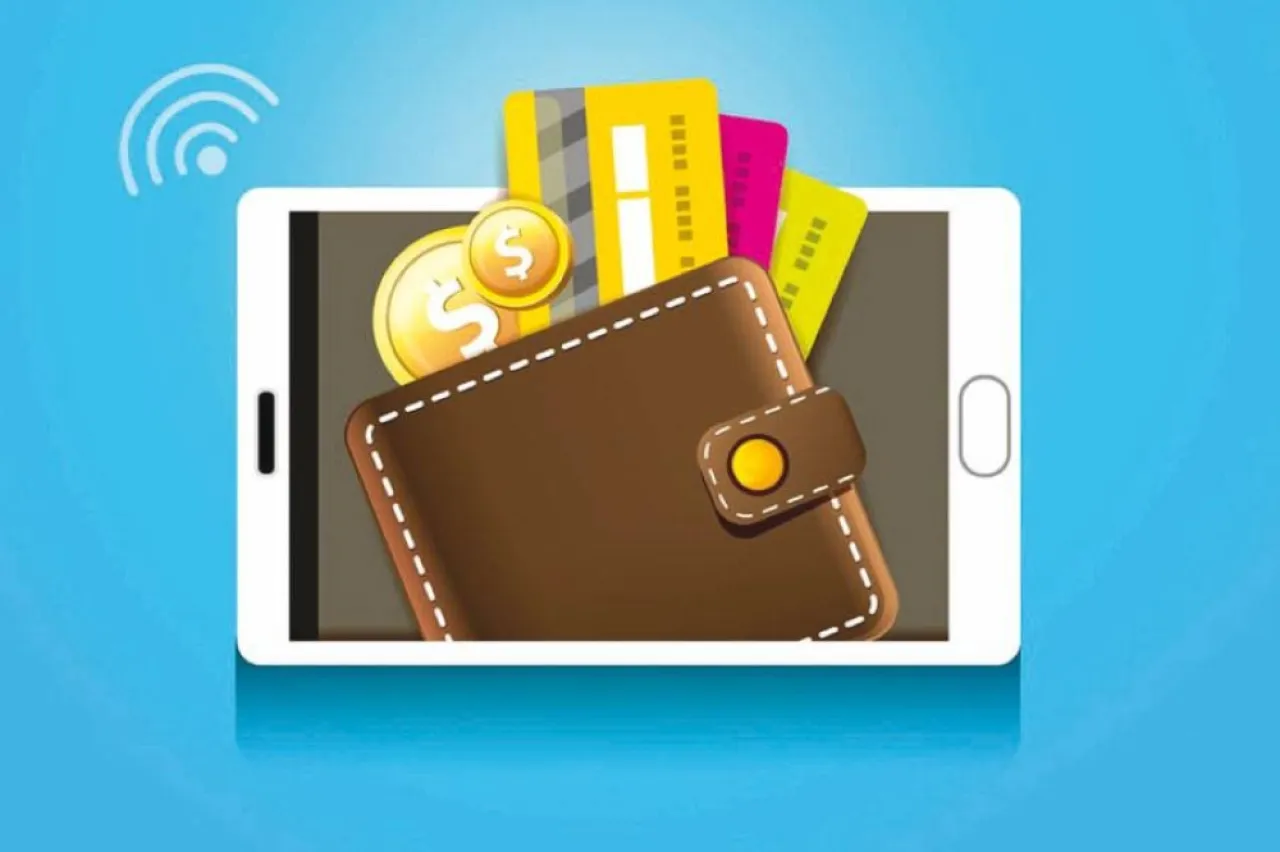
خبرني - أصبحت المحافظ الإلكترونية من أبرز وسائل الدفع الرقمية التي يعتمد عليها الأفراد في حياتهم اليومية، خاصة مع انتشار الهواتف الذكية وتطور الخدمات المالية عبر الإنترنت، فلم يعد إجراء المعاملات المالية يتطلب زيارة البنوك أو حمل النقود الورقية في كل مكان، بل يمكن للمستخدم إرسال الأموال واستقبالها ودفع الفواتير وشراء المنتجات من خلال الهاتف المحمول خلال دقائق.
ويرتبط تزايد الإقبال على المحافظ الإلكترونية برغبة المستخدمين في إنجاز معاملاتهم بسرعة وسهولة، إلى جانب التوسع في الخدمات الرقمية التي تقدمها البنوك وشركات الاتصالات ومقدمو خدمات الدفع الإلكتروني. كما ساهمت زيادة الاعتماد على التجارة الإلكترونية في جعل هذه المحافظ خيارًا مناسبًا لشريحة واسعة من المستهلكين.
ما المقصود بالمحافظ الإلكترونية؟
المحفظة الإلكترونية هي خدمة مالية رقمية تتيح للمستخدم الاحتفاظ برصيد مالي واستخدامه في تنفيذ مجموعة من المعاملات من خلال الهاتف المحمول أو تطبيق مخصص. وتختلف الخدمات المتاحة حسب مقدم المحفظة والبلد الذي تعمل فيه، لكنها غالبًا تشمل تحويل الأموال ودفع الفواتير وشحن رصيد الهاتف وإتمام بعض عمليات الشراء.
وتوفر هذه المحافظ بديلًا عمليًا للمعاملات النقدية التقليدية، إذ تساعد المستخدم على إدارة جزء من أمواله دون الحاجة إلى حمل مبالغ نقدية كبيرة، وقد تكون المحفظة مرتبطة بحساب بنكي أو بطاقة دفع، أو تعتمد على نظام رصيد مستقل وفقًا لطبيعة الخدمة.
أهم أسباب زيادة الإقبال على المحافظ الإلكترونية
سهولة الاستخدام وسرعة المعاملات
تُعد سهولة الاستخدام من أبرز العوامل التي تشجع الأفراد على الاعتماد على المحافظ الإلكترونية. فبدلًا من الانتقال إلى فرع بنك أو البحث عن ماكينة صراف آلي، يستطيع المستخدم تنفيذ العديد من المعاملات مباشرة من هاتفه.
وتظهر هذه الميزة في مواقف يومية متعددة، مثل إرسال مبلغ مالي إلى أحد أفراد الأسرة، أو دفع فاتورة الإنترنت، أو شحن رصيد الهاتف، وتساعد هذه السرعة على توفير الوقت وتقليل المجهود، خاصة للأشخاص الذين يجرون معاملات مالية متكررة.
تقليل الحاجة إلى حمل النقود
يفضل بعض المستخدمين تقليل اعتمادهم على النقود الورقية، سواء لتسهيل التنقل أو لتجنب مشكلات الاحتفاظ بمبالغ مالية كبيرة. وهنا توفر المحافظ الإلكترونية وسيلة بديلة لإتمام المدفوعات لدى التجار ومقدمي الخدمات الذين يدعمون الدفع الرقمي.
كما يمكن أن تساعد المعاملات الرقمية المستخدم على متابعة المبالغ التي دفعها، والرجوع إلى سجل العمليات عند الحاجة، وهو ما يجعل مراجعة النفقات أكثر سهولة مقارنة بالاعتماد الكامل على المدفوعات النقدية.
انتشار التجارة الإلكترونية
ساهم نمو التسوق عبر الإنترنت في زيادة أهمية وسائل الدفع الرقمية، وأصبحت المحافظ الإلكترونية خيارًا مناسبًا للمستخدمين الذين يرغبون في دفع قيمة مشترياتهم دون الاعتماد على النقود الورقية.
وتدعم بعض الخدمات الإلكترونية الدفع من خلال المحافظ، ما يمنح العملاء خيارات متنوعة عند شراء الملابس والأجهزة المنزلية والمنتجات الرقمية وغيرها. ومع اتساع نطاق التجارة الإلكترونية، تزداد أهمية توفير وسائل دفع تتناسب مع احتياجات المستخدمين المختلفة.
سهولة تحويل الأموال بين الأفراد
تتيح المحافظ الإلكترونية، وفقًا للخدمة المستخدمة، تحويل الأموال إلى مستخدمين آخرين خلال وقت قصير. وتفيد هذه الخاصية في تقسيم المصروفات بين الأصدقاء، أو إرسال الأموال إلى أفراد الأسرة، أو تسوية بعض الالتزامات المالية اليومية.
وتزداد أهمية هذه الميزة عندما يكون الطرفان بعيدين عن بعضهما، إذ يمكن إتمام التحويل عن بُعد دون الحاجة إلى مقابلة مباشرة. ومع ذلك، ينبغي التأكد من رقم الهاتف أو بيانات المستلم قبل تأكيد العملية لتجنب إرسال الأموال إلى جهة غير صحيحة.
سهولة دفع الفواتير والخدمات
تساعد المحافظ الإلكترونية على تسديد عدد من الالتزامات المالية من مكان واحد، بحسب الخدمات التي توفرها المحفظة. وقد تشمل هذه المدفوعات فواتير الكهرباء والمياه والغاز والإنترنت، بالإضافة إلى شحن رصيد الهاتف أو دفع رسوم بعض الخدمات.
ويؤدي جمع هذه العمليات داخل تطبيق واحد إلى تقليل الحاجة لاستخدام وسائل متعددة، كما يتيح للمستخدم إنجاز بعض المدفوعات في أي وقت تتوفر فيه الخدمة والاتصال بالإنترنت أو بشبكة الهاتف، وفقًا لمتطلبات مقدم الخدمة.
دور المحافظ الإلكترونية في تعزيز الشمول المالي
يساهم انتشار المحافظ الإلكترونية في توسيع فرص الوصول إلى الخدمات المالية الرقمية، خصوصًا لدى الأشخاص الذين لا يستخدمون الحسابات البنكية التقليدية بصورة منتظمة. فقد تتيح بعض المحافظ إجراء تحويلات ومدفوعات أساسية باستخدام الهاتف المحمول، وفقًا لشروط التسجيل والتحقق المعتمدة.
كما يمكن أن تساعد هذه الخدمات أصحاب المشروعات الصغيرة والعاملين المستقلين في استقبال بعض المدفوعات وإرسال الأموال بطريقة أكثر تنظيمًا. ويساهم ذلك في دعم التحول الرقمي وتسهيل المشاركة في الأنشطة الاقتصادية التي تعتمد على الدفع الإلكتروني.
ومع ذلك، تختلف إمكانات المحافظ ومتطلبات فتحها وحدود المعاملات من مقدم خدمة إلى آخر، لذلك من المهم مراجعة الشروط قبل اختيار المحفظة المناسبة.
هل المحافظ الإلكترونية آمنة للاستخدام؟
تستخدم العديد من المحافظ الإلكترونية وسائل حماية مثل الرقم السري ورموز التحقق وتأكيد المعاملات، وقد تتضمن بعض التطبيقات وسائل إضافية لتأمين الحساب. لكن مستوى الأمان يعتمد أيضًا على طريقة استخدام العميل للخدمة ومدى التزامه بإجراءات الحماية.
ولزيادة الأمان عند استخدام المحافظ الإلكترونية، يُنصح باتباع الخطوات التالية:
عدم مشاركة الرقم السري أو رموز التحقق مع أي شخص، حتى لو ادعى أنه ممثل لخدمة العملاء.
استخدام رقم سري قوي يصعب تخمينه، وتجنب استخدام بيانات شخصية واضحة.
التأكد من اسم المستلم ورقم الهاتف وقيمة المبلغ قبل تنفيذ التحويل.
تحميل التطبيق من المتاجر الرسمية، وتحديثه باستمرار للاستفادة من التحسينات الأمنية.
تجنب إجراء المعاملات المالية عبر شبكات عامة غير موثوقة، وحماية الهاتف بقفل آمن.
التواصل مع مقدم الخدمة فور ملاحظة أي عملية غير معروفة أو نشاط مريب.
ومن الضروري كذلك معرفة الرسوم وحدود السحب والتحويل، والاحتفاظ ببيانات التواصل الرسمية مع مقدم الخدمة للتصرف بسرعة عند حدوث مشكلة.
التحديات التي قد تواجه مستخدمي المحافظ الإلكترونية
على الرغم من المزايا المتعددة، لا تزال هناك بعض التحديات التي قد تؤثر في تجربة المستخدم. فقد تتطلب بعض العمليات اتصالًا مستقرًا بالشبكة، كما يمكن أن تختلف أماكن قبول الدفع الإلكتروني من منطقة إلى أخرى.
وقد يواجه المستخدمون الجدد صعوبة في فهم خطوات التسجيل أو آلية التحويل، خاصة إذا لم تكن لديهم خبرة كافية بالتطبيقات المالية. كذلك، يمكن أن تؤثر رسوم بعض الخدمات أو حدود المعاملات في مدى ملاءمة المحفظة لاحتياجاتهم.
لذلك، يُفضل مقارنة الخدمات المتاحة من حيث سهولة الاستخدام والرسوم ومستوى الحماية وعدد المعاملات المدعومة، مع اختيار محفظة من مقدم خدمة موثوق ومرخص وفقًا للقواعد المعمول بها في البلد.
كيف تختار المحفظة الإلكترونية المناسبة؟
يعتمد الاختيار الصحيح على طبيعة المعاملات التي يحتاج المستخدم إلى تنفيذها بصورة متكررة. فإذا كان الهدف الأساسي هو تحويل الأموال، فمن المهم معرفة رسوم التحويل وحدوده والجهات التي يمكن إرسال الأموال إليها. أما إذا كان الاستخدام يركز على التسوق ودفع الفواتير، فينبغي التأكد من دعم هذه الخدمات لدى المحفظة.
ومن المفيد أيضًا مراجعة مدى سهولة التطبيق، ووضوح سجل المعاملات، وطرق استعادة الحساب عند فقدان الهاتف، وخيارات التواصل مع خدمة العملاء. ولا ينبغي اختيار المحفظة بناءً على انتشارها فقط، بل يجب التأكد من توافقها مع الاحتياجات الشخصية وتوفيرها وسائل حماية مناسبة.
ومع استمرار تطور الخدمات المالية الرقمية، يُتوقع أن تظل المحافظ الإلكترونية من الخيارات المهمة لإجراء المدفوعات والتحويلات اليومية، بفضل ما توفره من سرعة ومرونة وسهولة في الوصول. ويعتمد الاستفادة منها على فهم طريقة عملها، واستخدامها بحذر، واختيار الخدمة التي تحقق التوازن بين الأمان والتكلفة وسهولة الاستخدام